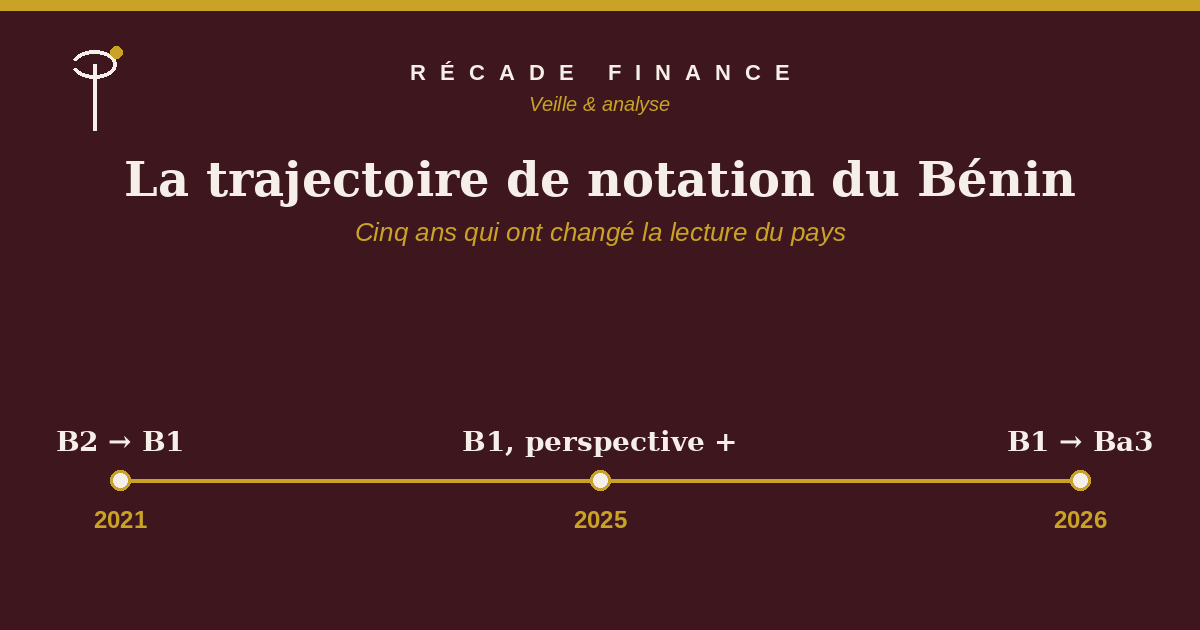
Le 7 août 2026, Moody's a relevé la notation souveraine du Bénin de B1 à Ba3, perspective stable. Pris isolément, ce relèvement pourrait sembler être un événement ponctuel parmi tant d'autres décisions d'agences. Il ne l'est pas : c'est l'aboutissement d'une trajectoire continue engagée cinq ans plus tôt, et cette trajectoire, prise dans son ensemble, en dit plus sur la méthode des agences de notation que n'importe quelle décision isolée.
Le point de départ : B2, un pays encore jugé fragile
Avant 2021, le Bénin était noté B2 par Moody's — une catégorie spéculative, signalant un risque de crédit significatif. Le pays sortait d'une décennie de croissance correcte mais irrégulière, avec une dette publique encore contenue (autour de 40 % du PIB à la fin des années 2010) mais une capacité institutionnelle jugée limitée.
Mars 2021 : la première inflexion, en pleine crise mondiale
En mars 2021, Moody's relève la notation à B1. Ce qui rend ce mouvement notable, ce n'est pas son ampleur — un cran — mais son contexte : c'était la première hausse de notation accordée par Moody's à un pays africain depuis le début de la pandémie de Covid-19, selon le Ministère de l'Économie et des Finances. Pendant que la plupart des économies émergentes subissaient des dégradations ou des mises sous surveillance négative, le Bénin engageait sa première émission obligataire internationale liée aux Objectifs de Développement Durable la même année — un signal de confiance des marchés qui précédait et annonçait celui de l'agence.
Février 2025 : la perspective change avant la notation
Quatre ans plus tard, Moody's maintient la notation B1 mais relève la perspective de stable à positive. C'est un mouvement souvent sous-estimé par un lecteur non averti : une perspective positive est un signal d'intention, l'annonce qu'un relèvement de notation est activement envisagé si la trajectoire se confirme. Le gouvernement communique alors sur une croissance attendue de 6 à 7 % pour 2026-2027 et un déficit budgétaire projeté à 2,9 % du PIB — sous la norme UEMOA de 3 %.
Pendant cette période, la dette publique du Bénin a pourtant bondi : de 55,6 % du PIB en 2021 à un pic de 61,3 % en 2023, avant de refluer légèrement. Un lecteur qui s'arrêterait au seul ratio de dette en conclurait à une dégradation du profil de risque. C'est précisément l'inverse qui s'est produit — parce que la dette n'est qu'une variable parmi d'autres dans la lecture d'une agence, et que sa trajectoire projetée compte davantage que son niveau brut à un instant donné.
Août 2026 : le relèvement, et ce qu'il révèle vraiment
Le relèvement à Ba3 s'appuie sur trois éléments que Moody's cite explicitement : une croissance 2025 exceptionnelle (8,1 %, la plus élevée depuis 1990), la consolidation budgétaire engagée, et la diversification des instruments de financement — après l'Eurobond en dollars de 2024, le Bénin a réalisé début 2026 le premier Sukuk souverain d'Afrique subsaharienne en plus d'une décennie.
Mais l'élément le plus significatif, techniquement, est ailleurs : le rapport du FMI accompagnant cette période confirme que la capacité d'endettement du Bénin a été reclassée de « modérée » à « forte » dans le cadre d'analyse de soutenabilité de la dette (LIC-DSF). Ce reclassement relève mécaniquement les seuils de soutenabilité applicables au pays — un pays à capacité forte peut porter, sans être considéré à risque, un niveau d'endettement qu'un pays à capacité modérée ne pourrait pas soutenir. C'est ce changement de catégorie, plus que n'importe quelle variation annuelle de déficit, qui a fait basculer la lecture du pays.
Ce que cette trajectoire enseigne
Trois enseignements se dégagent de ces cinq années, au-delà du cas béninois :
Le niveau de dette seul ne dit presque rien. Sur la période où la dette a le plus augmenté (2021-2023), la perspective de notation s'est améliorée. C'est la trajectoire projetée et la capacité institutionnelle à la piloter qui pèsent, pas le chiffre brut à un instant T.
Les agences bougent rarement d'un coup. Quatre ans séparent le premier relèvement du second, avec une étape intermédiaire (le changement de perspective) qui a fonctionné comme un signal d'alerte précoce pour qui savait le lire.
Un reclassement de catégorie pèse plus qu'un ajustement de paramètre. Le passage de « capacité modérée » à « capacité forte » dans le cadre du FMI n'est pas un détail technique : c'est le mécanisme qui a permis à la notation de suivre la trajectoire réelle du pays plutôt que de rester ancrée à un niveau de dette brut.
Sources : communiqués Moody's (mars 2021, février 2025, août 2026) ; FMI, Country Report No. 26/86 (avril 2026) ; Ministère de l'Économie, des Finances et de la Coopération du Bénin ; Agence Ecofin ; La Nouvelle Tribune.